Le marché des opérations de rapprochement et de transmission des cabinets d’expertise comptable et de commissariat aux comptes évolue, faisant émerger de nouvelles stratégies chez les acquéreurs comme chez les dirigeants.
I. La valorisation : au-delà du chiffre d’affaires
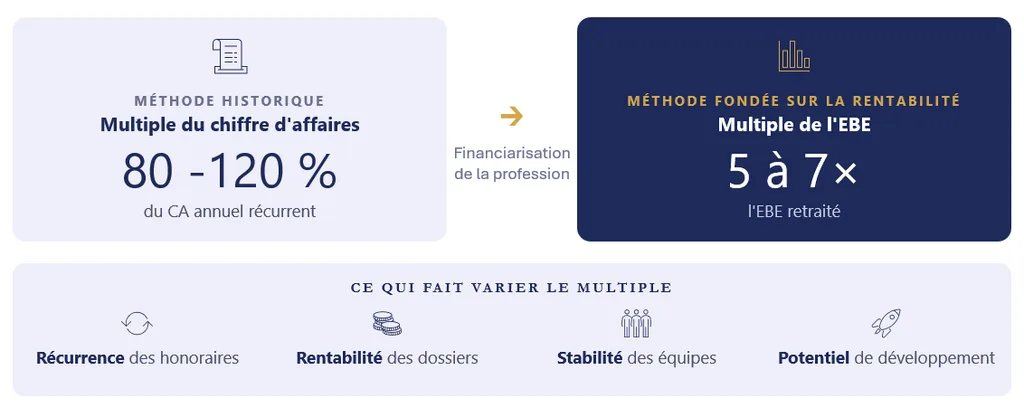
Depuis quelques mois, une tendance haussière semble se dessiner sur les valorisations, portée notamment par la concurrence entre acquéreurs et les stratégies de consolidation du secteur. Les méthodes d’évaluation évoluent progressivement vers une approche davantage fondée sur la rentabilité, alors qu’elles reposaient historiquement beaucoup sur le chiffre d’affaires. Cette évolution traduit notamment la financiarisation croissante de la profession, qui renforce la place de l’EBE dans les méthodes de valorisation.
Les niveaux de valorisation varient sensiblement selon la taille des cabinets, leur rentabilité et leur potentiel de développement. À titre indicatif, pour les structures réalisant moins d’un million d’euros de chiffre d’affaires annuel, les valorisations peuvent se situer autour de 80 à 120 % du chiffre d’affaires annuel récurrent, ou de 5 à 7 fois l’EBE retraité. Pour les cabinets réalisant entre 1 et 5 millions d’euros de chiffre d’affaires, puis entre 5 et 10 millions d’euros, les multiples peuvent progresser en fonction de leur organisation et de leurs perspectives de croissance. Pour les structures dépassant 10 millions d’euros de chiffre d’affaires, certaines opérations peuvent atteindre 12 fois l’EBE, sous réserve de caractéristiques particulièrement favorables. Ces repères restent indicatifs et les méthodes fondées sur le chiffre d’affaires et sur l’EBE ne sont pas directement interchangeables.
L’accès à ces niveaux de valorisation suppose toutefois de réunir plusieurs conditions. La taille du cabinet doit s’accompagner d’une rentabilité solide et durable, d’un portefeuille de clients diversifié et de revenus récurrents, limitant le risque de perte de clientèle après la transmission. La stabilité des équipes, la présence de collaborateurs autonomes et la capacité du cabinet à fonctionner sans dépendre exclusivement de son dirigeant constituent également des facteurs déterminants. Une organisation structurée, des processus homogènes et des outils technologiques performants facilitent par ailleurs l’intégration au sein d’un groupe et le développement de l’activité.
Toutefois, une valorisation ne prend véritablement son sens qu’au regard de la capacité de l’acquéreur à rentabiliser l’opération. Les rapprochements peuvent notamment générer des synergies grâce à la mutualisation des fonctions support, à l’optimisation de l’organisation et à une meilleure répartition des ressources humaines. Le développement commercial, l’élargissement de l’offre de services et l’amélioration de la rentabilité constituent également des leviers de création de valeur. Ces perspectives doivent néanmoins être évaluées au cas par cas, en tenant compte des coûts d’intégration et des investissements nécessaires.
À l’inverse, une valorisation déconnectée de ces réalités économiques, parfois avancée pour convaincre un cédant, peut fragiliser le processus de cession. Lorsqu’un prix ne repose pas sur des hypothèses de rentabilité crédibles, il risque de conduire à des négociations qui n’aboutissent pas ou à une révision significative de l’offre en cours de processus.
La préparation en amont de l’opération prend ainsi toute son importance : disposer de données financières fiables, identifier les retraitements nécessaires et présenter précisément son portefeuille permet de mieux justifier la valorisation recherchée auprès des acquéreurs.
La valeur d’un cabinet repose ainsi autant sur la qualité de ses revenus que sur sa capacité à maintenir durablement son activité après la transmission.
II. Les difficultés de recrutement, un moteur de la croissance externe
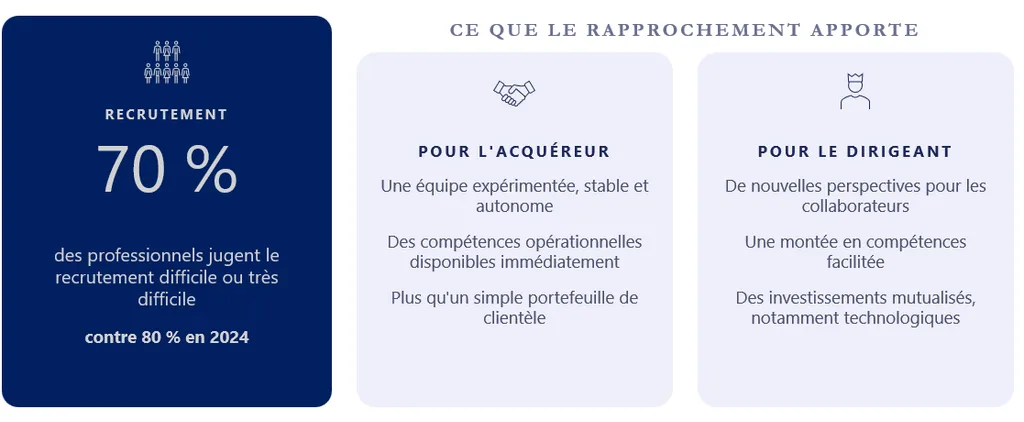
Les tensions sur les profils qualifiés constituent un enjeu majeur pour les cabinets d’expertise comptable et de commissariat aux comptes. Selon le baromètre 2025 du Centre des Experts en Gestion, 70 % des professionnels interrogés considèrent le recrutement comme difficile, voire très difficile. Bien qu’en recul par rapport à 2024 (80 %), cette proportion témoigne de difficultés persistantes, susceptibles de limiter la capacité des cabinets à absorber de nouveaux clients et à poursuivre leur croissance.
Depuis un an, une nouvelle tendance semble se dessiner : le rapprochement apparaît de plus en plus comme un levier pour répondre à ces difficultés structurelles. En mutualisant les ressources, en renforçant les équipes et en partageant les moyens opérationnels, les cabinets peuvent consolider leur organisation et soutenir leur développement.
Pour les acquéreurs, l’intérêt d’une opération ne repose ainsi plus uniquement sur l’intégration d’un portefeuille de clientèle supplémentaire. La présence d’une équipe expérimentée, stable et autonome constitue un véritable facteur d’attractivité, permettant de disposer immédiatement de compétences opérationnelles.
Du côté des dirigeants, rejoindre une structure plus importante peut également offrir de nouvelles perspectives aux collaborateurs, faciliter leur montée en compétences et permettre de mutualiser certains investissements, notamment technologiques.
Cette dynamique contribue à diversifier les motivations des opérations de rapprochement, qui ne répondent plus uniquement à des objectifs de croissance externe, mais également à des enjeux de structuration, d’attractivité et de pérennité des cabinets.
III. Des modalités de transmission de plus en plus personnalisées
La transmission ne se limite plus à la cession intégrale d’un cabinet. Selon les objectifs du dirigeant, plusieurs options peuvent être envisagées.
Au-delà de la cession totale ou partielle, plusieurs schémas de rapprochement peuvent être envisagés. L’entrée minoritaire d’un partenaire permet au dirigeant de conserver le contrôle du cabinet, tandis qu’une cession majoritaire avec réinvestissement lui offre la possibilité de transmettre la direction tout en restant associé. L’association progressive permet, quant à elle, d’échelonner la transmission du capital et des responsabilités. Enfin, un rapprochement peut également être envisagé sans prise de participation immédiate, au moyen d’un partenariat opérationnel ou d’une mutualisation de certaines fonctions, afin de tester la complémentarité des structures avant une éventuelle opération capitalistique.
Cette diversité de schémas offre aujourd’hui aux cédants une plus grande latitude pour choisir les modalités correspondant à leurs objectifs et au degré d’autonomie qu’ils souhaitent conserver. Les acquéreurs doivent ainsi adapter leurs propositions au projet du dirigeant, en construisant des offres qui concilient leurs objectifs de développement avec les attentes du cédant. En 2027, tout cabinet vendeur ou presque sera en capacité de choisir entre différents acquéreurs potentiels.
Pour les cabinets de CAC, le rapprochement peut également permettre de renforcer l’expertise technique, de répondre aux exigences réglementaires et déontologiques propres à la profession et de maintenir un niveau élevé de qualité dans la réalisation des missions d’audit.
Le prix ne constitue donc qu’une dimension de l’opération. Les modalités de paiement, le rôle futur du dirigeant, le devenir des collaborateurs et le degré d’indépendance conservé participent également à la réussite du rapprochement.
Chez TRIACTIS, nous accompagnons les professionnels de l’expertise comptable et du commissariat aux comptes dans leurs projets de cession, d’acquisition et de rapprochement, en tenant compte des spécificités de chaque structure et des ambitions de leurs dirigeants.
Synthèse
Le marché de la transmission des cabinets d’expertise comptable connaît une transformation progressive, portée par la financiarisation de la profession, les difficultés persistantes de recrutement et la diversification des stratégies de rapprochement. La valorisation ne repose plus uniquement sur le chiffre d’affaires, mais intègre davantage la rentabilité, la qualité des équipes et les perspectives de développement. Dans ce contexte, la capacité d’un acquéreur à rentabiliser l’opération et à assurer la continuité de l’activité devient un critère essentiel. Parallèlement, la multiplication des schémas de transmission offre aux dirigeants de nouvelles possibilités pour concilier valorisation de leur cabinet, préservation de leur autonomie et pérennité de leur structure.
Conclusion
Ces évolutions témoignent d’un marché qui gagne en maturité, dans lequel la réussite d’une opération ne se mesure plus uniquement au prix de cession, mais également à la cohérence du projet de rapprochement. Pour les dirigeants, l’enjeu consiste désormais à anticiper leur transmission, à défendre une valorisation économiquement justifiée et à identifier un partenaire dont les ambitions correspondent aux leurs. Pour les acquéreurs, la capacité à proposer un projet adapté aux spécificités du cabinet, à ses équipes et aux attentes de son dirigeant constitue un véritable facteur de différenciation.
Dans un environnement où les opportunités de rapprochement se multiplient, la préparation et la structuration des opérations deviennent ainsi déterminantes pour sécuriser la transmission et créer de la valeur durablement.